成都客厅家具:从产业集群到客厅场景的选购逻辑
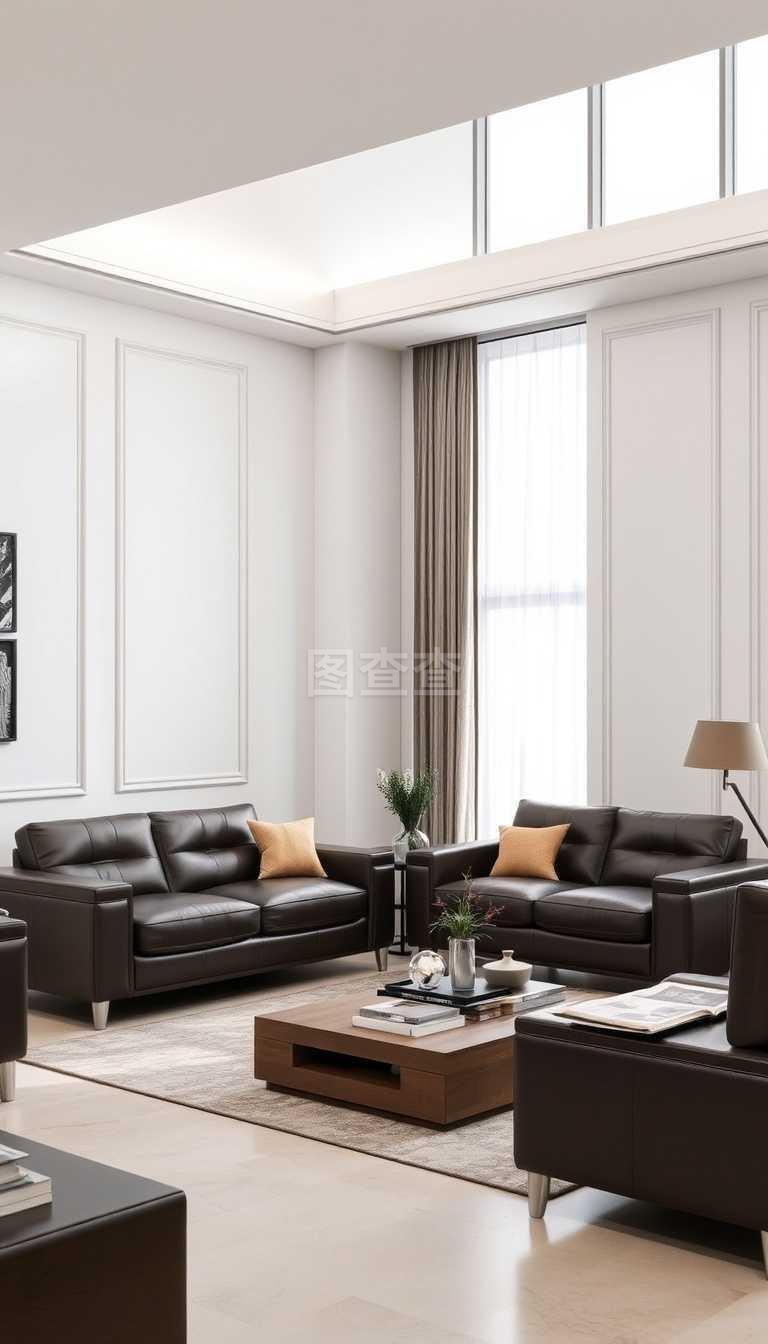
在国内家具流通版图上,成都的位置一直比较特殊——它既是西部最大的家具制造基地,也是辐射西南、西北的批发集散中心。对于经销商和终端业主而言,理解成都客厅家具的供应链结构,往往比单纯比价更有价值,因为价格差异的背后是产业集群、原料配套与渠道层级的差异。
一、产业底色:成都客厅家具的供应链根基
成都家具制造主要聚集在崇州、新都、彭州一带,其中崇州被行业视为西部重要的家具产业基地,板材、海绵、五金、皮革与面料等配套环节相对完整。配套半径短,意味着软体家具的原料周转成本更低,这也是成都产布艺沙发、实木沙发在中端价位段具备竞争力的直接原因。以崇州、新都为核心的产区,形成了从半成品加工到成品组装的完整链条,本地品牌如瑞金家私等,正是依托这一链条完成从批发到零售终端的衔接。
二、品类结构:软体沙发仍是客厅消费主力
据中国家具协会发布的行业运行数据,2023年我国家具制造业规模以上企业营业收入约6800亿元,其中软体家具(沙发、床垫、软床)占比约在一成五上下,沙发是其中最大的单一品类。落到客厅场景,当前成都客厅家具的出货结构大致呈现三个特征:
- 布艺沙发占比持续走高,年轻家庭偏好可拆洗、可换套的模块化款式;
- 实木沙发在中式与简中风格家庭中保持稳定需求,客单价高于同规格布艺款;
- 茶几电视柜组合更多以“套装”形式成交,单独购买的比重在下降。
这也解释了为什么客厅家具套装的询单量明显高于单品——消费者更倾向一次性解决风格统一问题。
三、小户型与定制:需求侧的两条主线
从近几年的成交户型看,建筑面积89–110㎡的三居室是客厅家具的主力客群,客厅开间多集中在3.2–3.6米之间。这类空间对家具的“占面比”非常敏感,小户型客厅家具因此从“缩小版成品”转向功能化设计:窄扶手沙发、可伸缩茶几、悬空式电视柜成为常见解法。
与此同时,客厅家具定制的边界正在模糊。全屋定制企业把柜类延伸到电视柜、边柜,而传统成品厂商则通过尺寸微调、面料选配来承接定制需求。对批发端而言,这意味着SKU管理从“标准品”向“标准品+可变模块”过渡。
四、沙发茶几搭配:可量化的成套公式
沙发茶几搭配并非纯审美问题,多数情况下可以用尺寸关系来约束:
- 沙发总长建议控制在客厅背景墙宽度的0.6–0.75倍,留出两侧通行空间;
- 茶几与沙发前沿间距以35–45厘米为宜,过窄影响通行,过宽削弱围合感;
- 55–65英寸电视对应的观看距离约1.2–1.5米,电视柜进深通常40–45厘米;
- 茶几高度略低于沙发坐垫高度,视觉上更协调。
先定沙发,再根据沙发长度反推茶几与电视柜的尺寸,是客厅家具套装选购中较为稳妥的顺序。
五、渠道与品牌:批零融合下的选购路径
成都家具城及周边产区展厅仍是重要的线下选品入口,尤其适合需要实地确认坐感、面料克重和木料含水率的客户。线上渠道则承担了款式预筛与比价功能。对经销商来说,选择客厅家具品牌时值得关注三点:一是供货稳定性与交期,二是是否具备配套的售后与补件体系,三是套装产品的风格延续能力。批零融合的趋势下,能同时支持整店批发与单件零售的品牌,渠道适配度会更高。
结语
成都客厅家具的竞争力,本质来自产区配套、品类结构与渠道层级的叠加。无论是采购布艺沙发还是配置整套茶几电视柜组合,把尺寸逻辑和供应链逻辑想清楚,往往比在价格上反复拉锯更有效。